

我在 Shield Wall Media 的职位一大优点是,我可以定期与许多建筑相关公司的高层管理人员和 C 级高管保持联系。另一大缺点是,我经常与许多建筑相关公司的高层管理人员和 C 级高管保持联系,他们会互相交流问题。
我很少知道答案。通常,它最终会以一个研究项目结束,因为如果我们的听众中有人问了一个问题,那么会有更多人有同样的问题,只是没有问。这些问题偶尔会成为文章的主题。
最近的问题是关于“一项伟大的美丽法案”(OBBB)以及它如何影响合格生产财产、奖金折旧和规则 179。我不太有资格回答这个问题,但我可以研究一下。
我不是会计师或税务律师。本文并非税务或法律建议。本文旨在提供足够的知识,以便您向顾问提出正确的问题。
4年2025月XNUMX日,国会通过了《一揽子美好法案》(OBBB)。该法案对许多领域进行了彻底的变革,但对制造商和建筑商来说,有三项变革尤为突出:
• 奖金折旧(第 168(k) 条)
• 第179条(第179条规则)
• 合格生产财产(QPP)(全新第 168(n) 节)
这个名字并非炒作。这项法案确实内容丰富(约1,000页),如果能有所规划,效果会很好,因为您或许能够更快地拓展业务。您可以在https://tinyurl.com/BBB0725阅读完整法案。以下是具体变化。
奖金折旧:100% 为永久性
“第 168(k) 节……经修订……插入‘100%’。”—— OBBB 文本
不再实行逐步减免。19年2025月XNUMX日之后购置的房产可在第一年全额抵扣。
这对于生产设施和商店意味着什么:
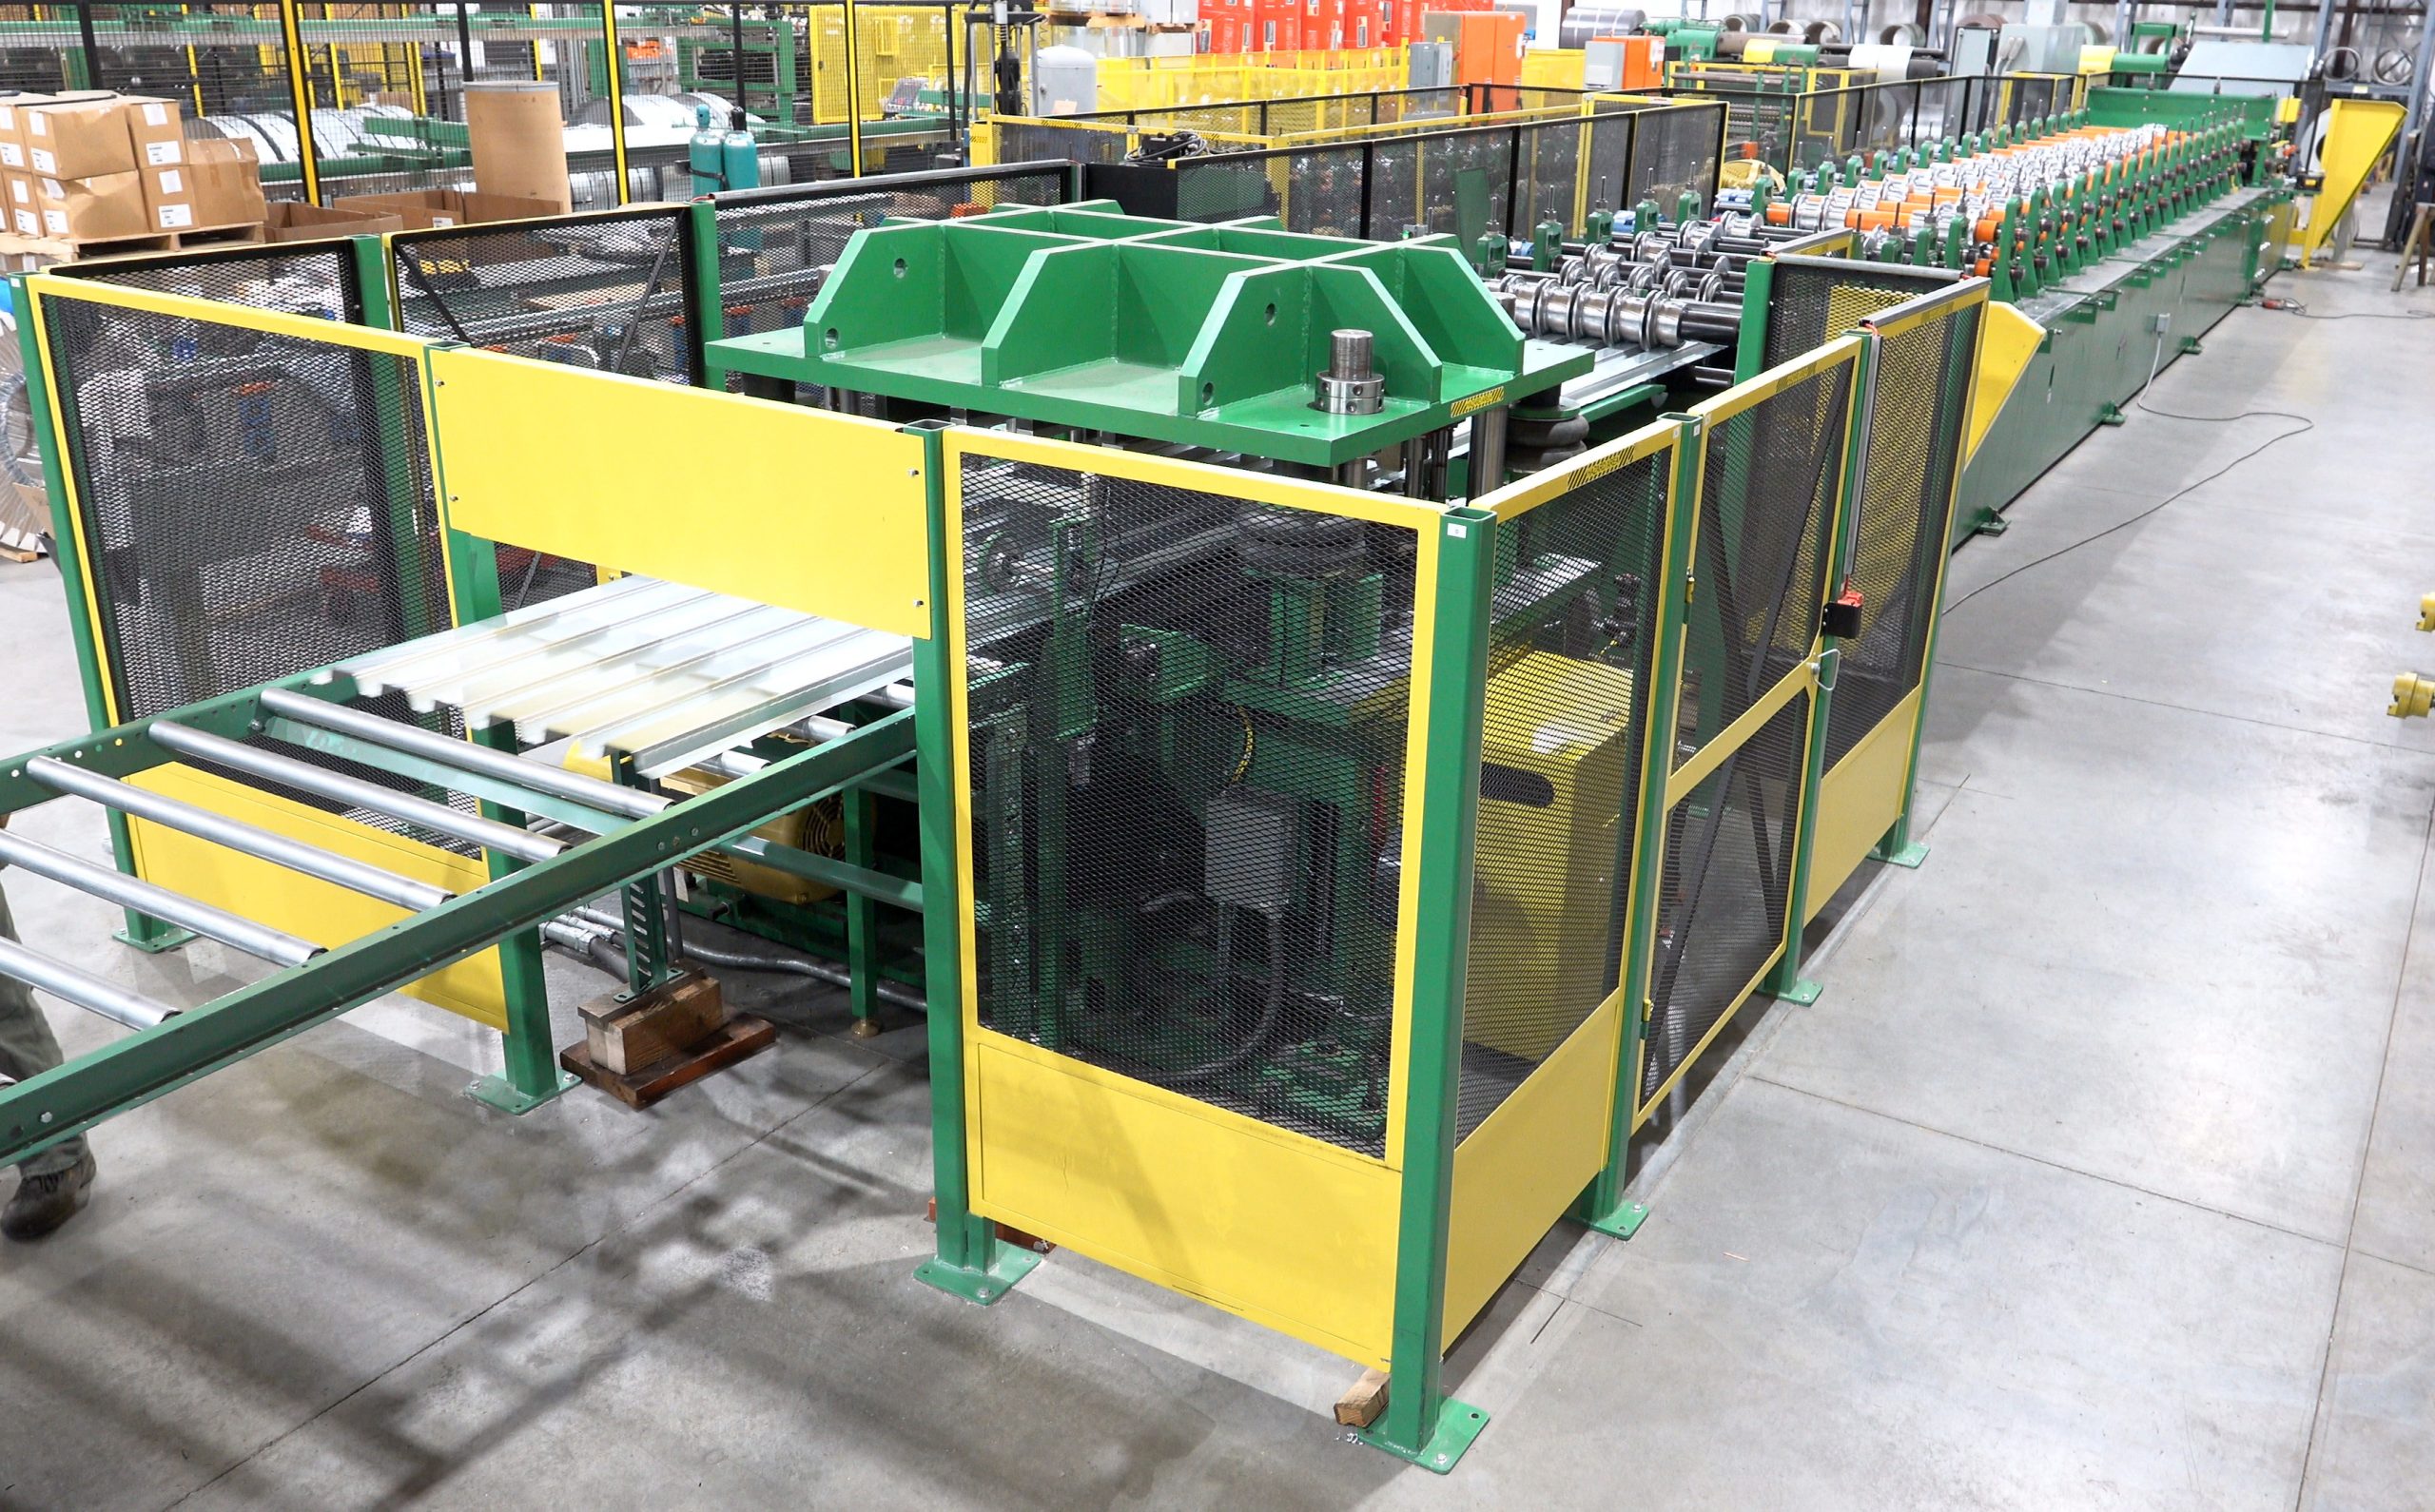
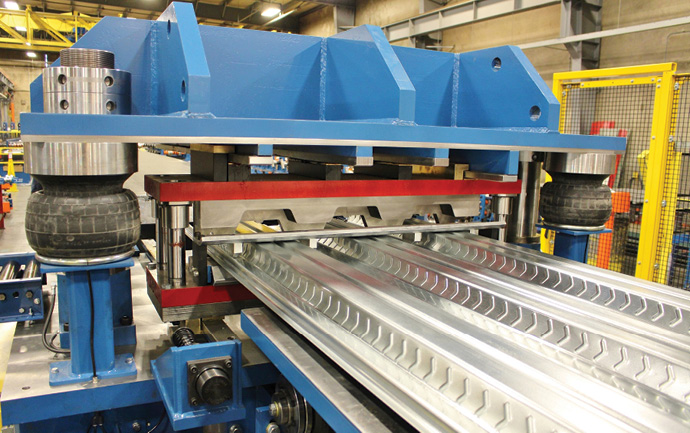
• 辊压成型机、叉车、数控机床——全部 100% 可扣除。
• 送货卡车、拖车和工地设备——也是 100%。
• 软件和某些系统——也包括在内。
合格生产财产
QPP 是一项新政策。它允许您将非住宅建筑的生产使用部分作为费用,而不是折旧。
规则:
• 施工必须在 19 年 2025 月 31 日至 2028 年 XNUMX 月 XNUMX 日之间开始。
• 该建筑必须在 1 年 2031 月 XNUMX 日之前投入使用。
• 只有生产空间符合条件。办公室、销售区域和停车场不符合条件。
• 10 年内停止使用该空间进行生产,您可能会面临重新占领。
为什么它的事项:
对于一个60,000万平方英尺的扩建项目,如果其中45,000万平方英尺用于生产,那么这部分成本可以在第一年就完全计入费用。传统上,这需要39年的时间。这对于工厂扩建、模块化设施和自动化车间来说,是一个巨大的转变。
章节179: 更大的扣除空间
OBBB 提高了第 179 条的限制。
• 最高扣除额:2.5万美元
• 淘汰成本从 4 万美元开始
• 仍然与应税收入挂钩(不能产生损失)
对于规模较小的企业(例如棚屋建造商、桁架厂、卷材成型商和零部件制造商),这仍然是一种灵活的工具。与奖金折旧不同,第179条允许您选择哪些资产需要报销。
我们的受众包括设备制造商、零部件制造商和建筑商。OBBB 如何改变格局:
• 制造商可以更快地证明扩张的合理性。QPP 降低了新生产设施的税后成本。
• 建筑商可以帮助客户在设计时考虑税收因素——将生产空间和办公空间分开的平面图可以最大限度地节省直接成本。
加速折旧和 QPP 既有利于寻求新生产设施的制造商,也有利于建筑商在设计建造过程中成为潜在的成交工具
当我们通过破产法第11章收购F+W Media的建筑部门时,及时的扣款和现金流对于我们的生存至关重要。OBBB不会替您做决定,但它会创造更大的灵活性,让您拥有更多通往成功的途径。
第179条与奖金折旧
第179
• 限额:2.5 万美元
• 逐步淘汰:4 万美元
• 必须有应税收入
• 挑选资产
红利折旧
• 无金额上限
• 可能造成损失
• 自动 100% 费用化
快速清单
• 跟踪合同日期(必须在 19 年 2025 月 XNUMX 日之后)。
• 规划QPP 的生产空间与非生产空间。
• 验证您所在州的合规规则。
• 决定何时使用第 179 条而不是奖金折旧。
如果您可以重新利用空间,请制定重新夺回的计划。
如何确定合格
生产性财产(QPP)
合格生产性支出 (QPP) 是指非住宅建筑的生产使用部分,以及生产过程中不可或缺的机械和系统。确定哪些部分算数至关重要,因为它决定了您的抵扣额。
包含(符合 QPP 资格):
• 生产车间:制造和加工区域。
• 物料处理:过道、暂存区和装载区是生产流程不可或缺的部分。
• 机械和设备:辊压成型机、数控生产线、压力机、焊机、传送系统。
• 为生产服务的内置系统:重型电气、集尘、压缩空气、高架起重机——如果它们直接支持生产。
排除(非 QPP):
• 办公室、休息室、行政空间。
• 销售区、陈列室、大厅。
• 研发实验室、软件开发、工程空间。
• 停车场、员工设施或住宿。
• 与生产无关的机械(例如办公室IT 系统)。
关键规则:
• 施工必须在 19 年 2025 月 31 日之后和 2028 年 XNUMX 月 XNUMX 日之前开始。
• 该房产必须在 1 年 2031 月 XNUMX 日之前投入使用。
• 如果生产用途在 10 年内结束,则适用 IRS 收回规则。
• 出租人不能为承租人使用的空间或设备申请QPP——承租人必须选择这样做。
专业提示: 保留平面图、设备布局图和系统图纸。国税局要求提供将生产空间和机器设备与抵扣额直接挂钩的文件。